Nota fiscal taxa condomínio
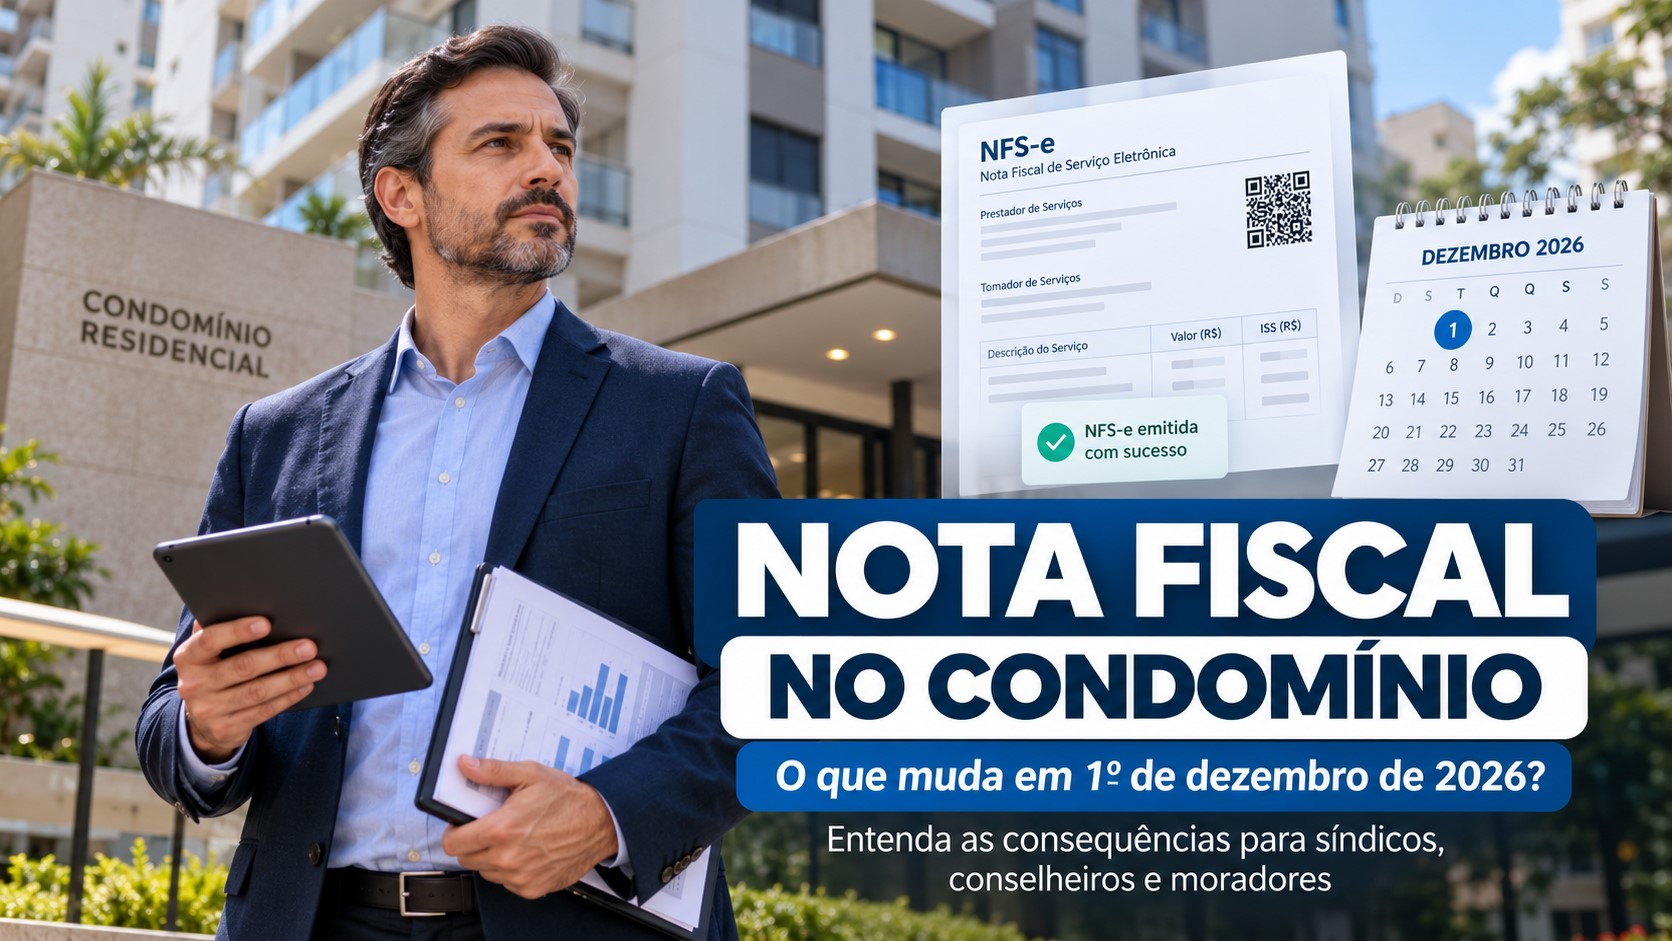
Nota fiscal da taxa de condomínio: nova NFS-e cria código próprio e muda a rotina a partir de dezembro
Atualizado em 26 de outubro de 2026
A nota fiscal taxa condomínio ganhou uma atualização importante em outubro de 2026.
A nova estrutura nacional da Nota Fiscal de Serviços Eletrônica, a NFS-e, passou a contar com o código 99.05.01 — Operações Condominiais, criado especificamente para registrar taxas e demais valores cobrados por condomínios edilícios quando essas operações não estiverem enquadradas em outro código específico.
A mudança faz parte da adaptação dos documentos fiscais à Reforma Tributária e ocorre às vésperas de 1º de dezembro de 2026, data prevista no cronograma oficial para o início da obrigatoriedade da documentação fiscal eletrônica relacionada às cobranças e receitas condominiais.
Isso gerou uma série de dúvidas.
O condomínio terá que emitir nota para a taxa mensal? O boleto deixa de existir? Fundo de reserva e taxa extra aparecerão na NFS-e? O proprietário vai pagar imposto sobre a cota? Será uma nota por apartamento?
A primeira informação que síndicos, conselheiros e moradores precisam entender é simples:
emitir um documento fiscal não significa automaticamente pagar IBS ou CBS sobre a taxa condominial.
São questões diferentes.
Neste artigo, o Síndico Transparente explica o que efetivamente mudou em outubro, como funciona o novo código da NFS-e, quais dados poderão ser exigidos, quem precisa se preparar e quais pontos ainda dependem de esclarecimentos operacionais.
O que mudou em outubro de 2026 na NFS-e dos condomínios?
A Receita Federal e o Comitê Gestor do IBS aprovaram, em outubro, a versão 1.01 da Nota Técnica SE/CGNFS-e nº 009.
A atualização criou uma estrutura específica para as operações condominiais.
Entre as principais novidades estão:
- criação do código nacional 99.05.01 — Operações Condominiais;
- criação de um grupo próprio para detalhar cobranças e descontos;
- utilização dos registros desse grupo para composição dos valores da nota;
- obrigatoriedade do grupo de informações do imóvel;
- integração das operações condominiais à estrutura da NFS-e adaptada ao IBS e à CBS.
Essa atualização é importante porque elimina uma dúvida que existia anteriormente sobre como as cobranças dos condomínios seriam identificadas dentro da NFS-e.
Agora existe um código específico para esse tipo de operação.
Isso, porém, não significa que a NFS-e tenha criado um novo imposto para todos os condomínios.
Nota fiscal taxa condomínio: o que acontece a partir de 1º de dezembro?
O cronograma oficial da Reforma Tributária prevê 1º de dezembro de 2026 como data de início da obrigatoriedade dos documentos fiscais eletrônicos aplicáveis às taxas, demais valores condominiais e outras receitas dos condomínios.
Na prática, condomínios, administradoras e fornecedores de sistemas precisam se preparar para uma nova rotina de documentação.
Entre os valores que podem precisar ser identificados estão:
- cota condominial ordinária;
- valores privativos;
- fundo de reserva;
- taxas extras;
- cobranças específicas;
- receitas provenientes de terceiros;
- outros valores administrados pelo condomínio.
O ponto central é que o sistema passa a tratar as operações condominiais de maneira própria.
Isso aumenta a importância da organização cadastral e contábil.
O condomínio que apenas rateia despesas também deve se preparar?
Sim.
O fato de o condomínio não exercer uma atividade comercial típica não significa que possa ignorar a nova estrutura documental.
O cronograma oficial passou a contemplar expressamente cobranças e receitas condominiais, e a Nota Técnica 009 criou campos específicos para essas operações.
Portanto, o caminho mais seguro é que condomínios residenciais, comerciais e mistos estejam preparados para cumprir a obrigação documental conforme o procedimento aplicável.
Isso não significa que todos os condomínios terão o mesmo tratamento tributário.
É justamente aqui que surge uma das principais confusões sobre o tema.
Emitir NFS-e significa pagar IBS ou CBS sobre a taxa condominial?
Não necessariamente.
A emissão da NFS-e é uma obrigação documental.
Já IBS e CBS são tributos cuja incidência depende do enquadramento jurídico e tributário da operação.
O condomínio edilício, como regra geral, não é contribuinte da CBS apenas por arrecadar cotas dos próprios condôminos.
Existem, porém, situações específicas previstas na regulamentação.
Entre elas estão:
- opção pelo regime regular de tributação;
- determinadas operações com bens e serviços;
- situações em que as receitas provenientes dos próprios condôminos representam menos de 80% da receita total do condomínio.
Portanto:
| Situação | Consequência geral |
|---|---|
| Condomínio que basicamente rateia despesas | Não significa tributação automática das cotas |
| Emissão de NFS-e | Obrigação documental prevista no cronograma |
| Condomínio que opta pelo regime regular | Pode ter tratamento tributário específico |
| Condomínio com receitas relevantes de terceiros | Precisa avaliar o enquadramento |
| Existência de campos de IBS/CBS na nota | Não significa cobrança automática desses tributos |
Essa distinção precisa ser explicada aos moradores.
Caso contrário, é fácil criar a falsa impressão de que a emissão de uma nota representa automaticamente um novo imposto sobre a taxa de condomínio.
O que é o código 99.05.01 — Operações Condominiais?
O código 99.05.01 foi criado especificamente para operações de condomínios.
Ele está inserido na estrutura dos fatos geradores relacionados ao IBS e à CBS, mas não ao ISSQN.
Esse código será utilizado para taxas e demais valores cobrados pelo condomínio edilício quando a operação não estiver enquadrada em outro código específico.
Isso é importante porque o sistema passa a diferenciar as operações condominiais de serviços comuns.
Além disso, foi criado um grupo próprio para registrar as cobranças e os descontos que compõem a operação.
O que poderá aparecer na nova NFS-e do condomínio?
A estrutura técnica permite detalhar diversos tipos de cobrança.
Entre as informações previstas estão categorias e detalhamentos relacionados a:
- condomínio ordinário;
- despesas privativas;
- fundo de reserva;
- taxa extra;
- água;
- gás;
- energia elétrica;
- limpeza;
- segurança;
- manutenção e conservação;
- seguro;
- multas;
- impostos e taxas;
- outras cobranças.
A existência desses campos mostra que a nova NFS-e foi estruturada para acompanhar a realidade financeira dos condomínios.
Mas é importante reforçar:
o fato de uma cobrança aparecer na NFS-e não significa que ela será automaticamente tributada.
Fundo de reserva e taxa extra também poderão aparecer?
Sim.
O leiaute contempla informações específicas relacionadas ao fundo de reserva e a cobranças extraordinárias.
Isso permite que esses valores sejam identificados na documentação fiscal.
Imagine, por exemplo, um condomínio que aprove uma taxa extra para reforma da fachada.
A cobrança poderá ser identificada dentro da estrutura da operação condominial.
Isso não significa, por si só, que o condomínio passou a prestar um serviço comercial ao morador.
A natureza tributária deverá ser analisada de acordo com o enquadramento do condomínio e com as regras da legislação.
Para condomínios que estejam planejando obras, é importante também manter orçamento e rateios bem documentados. O Síndico Transparente possui um guia específico sobre cotações e orçamentos para obras e serviços em condomínios, que pode ajudar na organização dessas despesas.
A nova NFS-e também terá informações sobre o imóvel
Essa é uma das mudanças mais relevantes da atualização de outubro.
Nas operações condominiais, o grupo de informações do imóvel passa a ser obrigatório.
Na prática, isso aumenta a necessidade de organização cadastral.
Síndicos e administradoras precisam verificar se possuem informações consistentes sobre:
- unidades;
- proprietários;
- responsáveis pelas cobranças;
- endereço;
- identificação imobiliária;
- dados cadastrais necessários à emissão.
Essa revisão deve ocorrer antes da implantação.
Dados incompletos podem gerar rejeições ou dificuldades na integração dos sistemas.
Além disso, como essas informações podem envolver dados pessoais, o tratamento deve respeitar a finalidade e os princípios da LGPD.
O tema cadastral está diretamente relacionado à boa governança. Por isso, também vale consultar o conteúdo do Síndico Transparente sobre governança condominial, segurança jurídica e proteção de dados.
Será necessária uma NFS-e para cada apartamento?
Essa é uma das perguntas mais importantes e ainda merece cautela.
A documentação técnica permite identificar imóveis, cobranças e valores de forma detalhada.
Isso aponta para uma estrutura individualizada das operações.
Porém, até o momento, não é seguro afirmar de forma absoluta que todo condomínio terá necessariamente de emitir uma NFS-e individual para cada apartamento e para cada vencimento, sem qualquer possibilidade de consolidação ou procedimento operacional diferenciado.
Esse é um dos pontos que ainda precisa ser acompanhado nas orientações oficiais e nos sistemas utilizados pelas administradoras.
Por isso, não é recomendável que o síndico determine antecipadamente um procedimento sem confirmação técnica.
O boleto do condomínio será substituído pela NFS-e?
Não existe determinação geral de substituição.
Boleto e NFS-e possuem funções diferentes.
O boleto é utilizado para cobrança.
A nota fiscal é utilizada para documentação fiscal da operação.
Na prática, é possível que o condomínio continue enviando o boleto normalmente e acrescente a emissão do documento fiscal correspondente.
Portanto, o morador não deve entender que a NFS-e substituirá automaticamente o boleto.
Também não deve tratar a nota fiscal, isoladamente, como comprovante de pagamento.
Quando um condomínio pode ficar sujeito à CBS?
A regulamentação traz uma regra específica para condomínios que possuem receitas relevantes além das cobranças feitas aos próprios condôminos.
Se o condomínio não optar pelo regime regular e as taxas e demais valores cobrados dos condôminos representarem menos de 80% da receita total, poderá ocorrer incidência da CBS sobre determinadas operações com bens e serviços realizadas pelo condomínio.
Esse ponto merece especial atenção em edifícios que obtêm receitas expressivas de terceiros.
Exemplo
Imagine:
| Receita dos condôminos | Outras receitas | Participação dos condôminos |
|---|---|---|
| R$ 95.000 | R$ 5.000 | 95% |
| R$ 80.000 | R$ 20.000 | 80% |
| R$ 79.000 | R$ 21.000 | 79% |
No terceiro cenário, as receitas provenientes dos condôminos representam menos de 80% do total.
Esse condomínio merece análise tributária específica.
O detalhe é importante: a regra utiliza a expressão menos de 80%.
Portanto, exatamente 80% não equivale, nesse critério específico, a menos de 80%.
Condomínios com aluguel de antenas precisam de atenção especial
Alguns condomínios obtêm receitas adicionais por meio da exploração econômica de áreas comuns.
Entre os exemplos estão:
- antenas de telefonia;
- publicidade;
- locação ou cessão de espaços;
- exploração de áreas comuns;
- contratos com terceiros.
Essas receitas podem alterar significativamente a composição financeira do condomínio.
Um prédio com poucas unidades e um contrato de antena de valor elevado, por exemplo, pode ter uma proporção de receitas externas muito maior do que um condomínio que vive exclusivamente das cotas dos moradores.
Por isso, contratos desse tipo precisam ser analisados não apenas sob a ótica financeira, mas também tributária.
O Síndico Transparente explica os principais cuidados no artigo sobre aluguel de antenas de telefonia em condomínios.
O que ainda não está completamente esclarecido?
Apesar dos avanços da regulamentação técnica, algumas questões operacionais ainda merecem acompanhamento.
Entre elas estão:
- como será a emissão em diferentes tipos de condomínio;
- qual será o fluxo operacional adotado pelas administradoras;
- se haverá emissão individual por unidade em todas as situações;
- como serão tratadas copropriedades;
- como funcionará a identificação de proprietário e inquilino;
- quais informações imobiliárias serão exigidas em cada situação;
- como serão corrigidos documentos emitidos com erro;
- quais soluções de integração estarão disponíveis aos condomínios.
Esse é um ponto importante.
A existência da obrigação e do código específico não significa que todos os detalhes operacionais já estejam consolidados.
Portanto, síndicos e administradoras devem evitar afirmações definitivas sobre procedimentos ainda não formalizados.
O que muda para as administradoras?
As administradoras serão uma das peças centrais da implantação.
Sistemas utilizados atualmente para:
- emitir boletos;
- controlar inadimplência;
- fazer rateios;
- registrar receitas;
- gerar demonstrativos;
- controlar cadastros;
podem precisar de atualização e integração com o ambiente da NFS-e.
O síndico deve solicitar formalmente à administradora informações sobre a preparação para dezembro.
Perguntas importantes:
- O sistema utilizado já está adaptado ao código 99.05.01?
- Os testes de emissão já foram iniciados?
- Haverá cobrança adicional?
- Quem fará a emissão?
- Quem corrigirá eventuais rejeições?
- O condomínio precisará atualizar cadastros?
- Os documentos ficarão armazenados onde?
- Haverá integração automática com os boletos?
A capacidade tecnológica e administrativa passa a ganhar ainda mais importância na escolha do prestador.
O Síndico Transparente possui um conteúdo específico sobre como escolher uma administradora de condomínio no Rio de Janeiro, com critérios que ajudam a avaliar estrutura, atendimento e capacidade operacional.
Poderão surgir novos custos?
É possível.
A adaptação poderá envolver:
- atualização de software;
- integração de sistemas;
- serviços contábeis;
- parametrização;
- treinamento;
- revisão de cadastros;
- suporte técnico;
- implantação de novas rotinas.
Isso não significa que todos os condomínios terão aumento de despesas.
Algumas administradoras poderão incorporar a nova obrigação ao contrato atual.
Outras podem cobrar pela implantação.
Antes de aceitar uma cobrança adicional, o síndico deve pedir:
- justificativa;
- detalhamento;
- previsão contratual;
- memória de cálculo;
- comparação com o serviço já contratado.
Também é importante verificar como uma nova despesa afetará o orçamento do condomínio.
O artigo sobre gestão financeira, prestação de contas e inadimplência ajuda a organizar esse tipo de análise antes de qualquer alteração na previsão orçamentária.
O que muda para os moradores?
Para o morador, a maior preocupação tende a ser:
“Vou pagar mais imposto?”
Não existe uma regra geral determinando que o proprietário passe a pagar IBS ou CBS diretamente sobre sua cota apenas porque o condomínio passou a emitir NFS-e.
A emissão do documento fiscal não representa, por si só, novo imposto.
Podem existir, entretanto, impactos indiretos decorrentes de:
- custos de sistemas;
- serviços contábeis;
- ajustes administrativos;
- mudanças contratuais.
Esses custos, caso existam, precisam ser demonstrados.
A taxa condominial poderá aumentar?
Pode haver aumento indireto de despesas administrativas.
Mas não existe um percentual automático de reajuste vinculado à NFS-e.
O condomínio não deve simplesmente comunicar aos moradores que:
“a Reforma Tributária aumentou o condomínio”.
É preciso demonstrar o custo real.
Qualquer alteração da previsão orçamentária deve observar as regras da convenção, as deliberações aplicáveis e a realidade financeira do empreendimento.
Transparência é especialmente importante diante de uma mudança tributária complexa.
Os moradores precisarão atualizar seus dados?
Possivelmente.
Como a estrutura da NFS-e passa a envolver informações relacionadas ao imóvel e às cobranças, administradoras podem solicitar atualizações cadastrais.
O condomínio deve explicar claramente:
- quais dados são necessários;
- por que estão sendo solicitados;
- quem terá acesso;
- como serão armazenados;
- qual a finalidade.
Solicitações devem ocorrer por canais oficiais.
Evite pedidos informais de documentos pessoais por WhatsApp ou contatos desconhecidos.
Qual é a responsabilidade do síndico?
O síndico não precisa emitir pessoalmente todas as notas.
Ele pode contar com administradora, contador e sistemas especializados.
Mas isso não elimina sua responsabilidade administrativa de acompanhar o cumprimento das obrigações do condomínio.
O artigo 1.348 do Código Civil atribui ao síndico funções relacionadas à representação do condomínio, administração dos interesses comuns, orçamento e prestação de contas.
Na prática, o síndico deve acompanhar a implantação e cobrar respostas dos prestadores responsáveis.
Isso não significa que qualquer falha gere responsabilidade pessoal automática.
Cada situação depende da obrigação descumprida, da conduta adotada e das circunstâncias concretas.
O que o síndico deve fazer antes de 1º de dezembro?
A preparação pode começar agora.
1. Fale com a administradora
Solicite confirmação formal sobre a adaptação do sistema.
2. Consulte o contador
Verifique o enquadramento tributário do condomínio.
3. Levante todas as fontes de receita
Separe:
- cotas;
- fundo de reserva;
- taxas extras;
- multas;
- receitas de terceiros;
- antenas;
- locações;
- publicidade;
- outras receitas.
4. Revise o cadastro das unidades
Confira proprietários e dados imobiliários.
5. Confirme o código 99.05.01
Pergunte se o sistema já está preparado para operar com a nova classificação.
6. Faça testes antes da obrigatoriedade
Não espere dezembro para descobrir problemas de integração.
7. Defina quem será responsável
Deixe claro quem:
- emitirá;
- conferirá;
- corrigirá;
- armazenará os documentos.
8. Verifique custos adicionais
Solicite orçamento e justificativa.
9. Informe conselho e moradores
Explique a diferença entre documento fiscal e tributação.
10. Acompanhe novas orientações oficiais
A regulamentação operacional ainda está evoluindo.
Qual deve ser o papel do conselho?
Conselheiros fiscais e consultivos devem acompanhar a implantação.
Não é necessário esperar um problema acontecer para fiscalizar.
O conselho pode pedir um relatório contendo:
- situação do sistema;
- testes já realizados;
- custos previstos;
- responsáveis;
- pendências;
- riscos;
- cronograma de implantação.
Também deve verificar se o condomínio possui receitas externas relevantes.
Essa análise é especialmente importante nos casos em que receitas de terceiros podem afetar o enquadramento tributário.
O Programa Nacional de Conformidade Tributária adia a obrigação?
Não deve ser interpretado dessa forma.
O Programa Nacional de Conformidade Tributária foi criado para apoiar a adaptação às novas obrigações, permitindo acompanhamento e correção de inconsistências conforme as regras aplicáveis.
Isso não equivale a uma prorrogação automática da data prevista para as operações condominiais.
O mais seguro é trabalhar com o cronograma atualmente vigente.
Esperar uma eventual prorrogação pode deixar o condomínio despreparado.
Nota fiscal taxa condomínio
A Reforma Tributária pode encarecer serviços contratados?
Pode produzir efeitos indiretos, mas não é possível afirmar genericamente que todos os serviços ficarão mais caros.
Empresas de:
- limpeza;
- manutenção;
- segurança;
- administração;
- portaria;
- engenharia;
também estarão inseridas no processo de adaptação tributária.
Eventuais mudanças de preço dependerão do setor, regime tributário e estrutura de cada fornecedor.
Se uma empresa justificar reajuste pela Reforma Tributária, o condomínio deve exigir memória de cálculo.
Aproveitar esse momento para realizar novas cotações pode ser uma medida prudente. O Síndico Transparente possui um guia de cotações e orçamentos para condomínios que ajuda a comparar propostas e identificar diferenças de escopo.
Nota fiscal taxa condomínio
Como comunicar essa mudança aos moradores?
Esse tema tem alto potencial de gerar desinformação.
Frases como:
“Agora todo condomínio vai pagar imposto sobre a taxa”
ou
“o boleto será substituído pela nota fiscal”
podem circular rapidamente, mesmo sem fundamento suficiente.
O ideal é informar:
- o que efetivamente mudou;
- quando começa;
- o que ainda está sendo regulamentado;
- se haverá alteração de custos;
- se haverá solicitação de dados;
- qual será a rotina de cobrança.
Grupos de WhatsApp podem ajudar, desde que exista uma comunicação organizada. O Síndico Transparente reuniu boas práticas no artigo sobre uso do WhatsApp no condomínio para uma comunicação eficiente.
Nota fiscal taxa condomínio
Perguntas frequentes sobre a nota fiscal dos condomínios
1. Todo condomínio terá que emitir NFS-e a partir de dezembro?
O cronograma oficial contempla a documentação fiscal das taxas, demais valores condominiais e outras receitas a partir de 1º de dezembro de 2026. Procedimentos específicos e eventuais exceções devem seguir a regulamentação aplicável.
2. A emissão da NFS-e significa que a taxa condominial será tributada?
Não. Emissão do documento e incidência de IBS ou CBS são questões diferentes. A tributação depende do enquadramento do condomínio e da natureza das operações.
3. Será emitida uma nota para cada apartamento?
A estrutura técnica permite detalhamento por imóvel, mas ainda é necessário acompanhar os procedimentos operacionais para saber como a emissão será feita em todos os cenários.
4. O boleto será substituído pela nota fiscal?
Não existe determinação geral nesse sentido. O boleto continua sendo instrumento de cobrança, enquanto a NFS-e possui finalidade fiscal.
5. Fundo de reserva e taxa extra poderão aparecer na nota?
Sim. A nova estrutura prevê campos e classificações capazes de identificar essas cobranças, mas o registro não significa tributação automática.
Conclusão: condomínios precisam se preparar, mas sem alarmismo
A atualização de outubro de 2026 trouxe uma confirmação importante.
A NFS-e passou a contar com uma estrutura própria para as operações condominiais, incluindo o código 99.05.01, grupos específicos de cobranças e identificação do imóvel.
Isso torna a preparação para dezembro mais concreta.
Por outro lado, é preciso evitar um erro comum: confundir documentação fiscal com tributação.
A emissão da NFS-e não significa automaticamente que toda taxa condominial passará a pagar IBS ou CBS.
Para os síndicos, a prioridade deve ser verificar sistemas, cadastros, receitas e o enquadramento tributário.
Para os conselheiros, o papel é acompanhar custos e fiscalizar a implantação.
Para os moradores, o mais importante é buscar informações confiáveis antes de concluir que haverá aumento da cota ou criação de novos impostos.
A melhor estratégia para o condomínio é combinar planejamento, informação, organização cadastral e acompanhamento técnico.
nota fiscal condomínio 2026
Entre na nossa Comunidade
Quer se manter atualizado sobre gestão, legislação, segurança, manutenção e os principais temas do universo condominial? Participe gratuitamente da Comunidade Síndico Transparente, um espaço para síndicos, conselheiros, moradores, administradoras e profissionais do setor receberem informações úteis, selecionadas e relevantes para uma gestão mais segura, eficiente e transparente.
Clique AQUI e Entre agora na Comunidade Síndico Transparente e Receba Artigos Diários Como Esse por WhatsApp
nota fiscal condomínio 2026
Entre em Contato
nota fiscal condomínio 2026
✉️ E-mail: contato@sindicotransparente.com.br
📲 WhatsApp: (21) 99375-2707
🌐 Acesse nosso site: www.sindicotransparente.com.br
📸 Instagram: https://www.instagram.com/sindico_transparente/
▶️ Canal no YouTube: Canal Síndico Transparente
🎙️ Podcast: Podcast Minuto Síndico Transparente
📚 Veja todos os nossos artigos e conteúdos exclusivos: www.sindicotransparente.com.br/blog
👥 Entre no nosso grupo do WhatsApp: 🟢 WhatsApp: https://chat.whatsapp.com/sindicotransparente
Fale diretamente pelo celular/WhatsApp: 21-9-9375-0707 ou clique AQUI.
Nota fiscal taxa condomínio
Fontes e referências
Receita Federal — Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026 — cronograma dos documentos fiscais eletrônicos
https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/legislacao/atos-conjuntos/
Portal Nacional da NFS-e — Ato Técnico Conjunto nº 7/2026 e criação do código 99.05.01 para operações condominiais
https://www.gov.br/nfse/pt-br/noticias/publicado-o-ato-tecnico-conjunto-rfb-cgibs-no-7-aprovando-a-versao-1-01-da-nota-tecnica-009-nfs-e-e-a-nota-tecnica-010-da-nfs-e-via/
Receita Federal — Atos Conjuntos RFB/CGIBS
https://www.gov.br/receitafederal/pt-br/acesso-a-informacao/acoes-e-programas/reforma-tributaria-do-consumo/legislacao/atos-conjuntos/
Winker — Reforma Tributária: condomínios ganham código próprio na NFS-e
https://www.winker.com.br/blog/reforma-tributaria-condominios-ganham-codigo-proprio-na-nfs-e/
Nota fiscal taxa condomínio